 Geostrategic Media Political Commentary, Analysis, Security, Defense
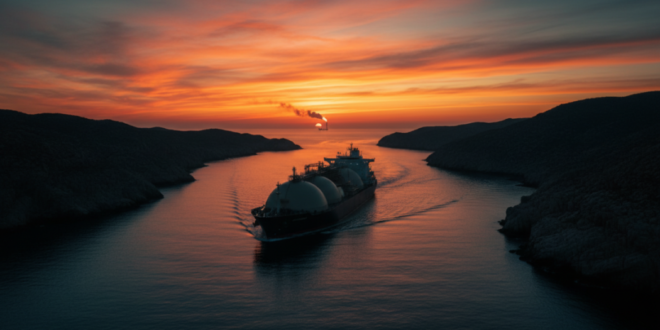

Un méthanier en silhouette à l’aube, dans un détroit étroit, avec une torchère gazière au loin.
Par la rédaction analytique de Geostrategic Media | 28 octobre 2026
L’Europe aborde l’hiver avec des réserves de gaz remplies à peine aux trois quarts, une voie d’approvisionnement vitale largement paralysée et un fournisseur bien connu qui se présente une nouvelle fois comme la solution. Les prochaines semaines mettront à l’épreuve la sécurité énergétique du continent comme rarement depuis l’automne 2022.
Les chiffres derrière la crise
Le contrat de référence néerlandais TTF a atteint environ 97,50 euros par mégawattheure le 26 octobre, son niveau le plus élevé depuis la fin de 2022, avant de redescendre autour de 96 euros mardi, après quatre séances consécutives de hausse. Le 25 octobre, les stocks de gaz de l’Union européenne étaient remplis à 74,6 %, un niveau que les analystes décrivent comme le plus faible pour cette période de l’année depuis le début des relevés en 2009.
Les températures froides ont contraint plusieurs pays à commencer leurs prélèvements dans les réserves plus tôt que d’habitude. Par ailleurs, une interruption de production sur le champ gazier norvégien d’Oseberg a réduit les approvisionnements par gazoduc. Les prévisions annoncent un début novembre plus froid que la normale dans le nord de l’Europe.
La cause plus profonde de cette tension se trouve dans le Golfe. Le Qatar, deuxième exportateur mondial de gaz naturel liquéfié (GNL) avant la guerre contre l’Iran, a vu ses expéditions se réduire à un filet depuis environ sept mois. QatarEnergy a fait état de dommages affectant deux de ses quatorze trains de liquéfaction, tandis que le cabinet d’analyse Kpler estime que le trafic de GNL dans le détroit d’Ormuz en octobre est inférieur d’environ 75 % à son niveau antérieur à l’escalade.
Les importations européennes de GNL pour octobre devraient atteindre environ 9,1 millions de tonnes, contre 10,6 millions un an auparavant. Dans le même temps, les acheteurs asiatiques se disputent les mêmes cargaisons flexibles, accentuant la concurrence pour les approvisionnements disponibles.
Un écart de prix révélateur
Le 22 octobre, le gaz américain Henry Hub s’est établi autour de 2,80 dollars par million de BTU, tandis que le TTF européen dépassait 90 euros par mégawattheure, soit environ 30 dollars. L’écart est donc d’environ onze contre un.
Cette différence éclaire une annonce importante : Cheniere a conclu deux accords d’approvisionnement à long terme avec QatarEnergy portant sur un volume combiné de quatre millions de tonnes de GNL américain par an, en provenance de Louisiane et du Texas.
Le fait qu’un producteur du Golfe doive acheter du gaz américain pour honorer ses propres contrats illustre les contraintes qui pèsent sur ses voies d’exportation. Il montre également à quel point l’offre américaine est devenue une soupape de sécurité pour le marché mondial.
L’offensive commerciale de Moscou
Dans ce contexte, le Forum des pays exportateurs de gaz (FPEG) a tenu son huitième sommet à Moscou le 27 octobre. Selon RIA Novosti, le président Vladimir Poutine a averti que les tentatives visant à exclure la Russie du marché mondial du gaz auraient de graves conséquences.
Il a soutenu que les sanctions pénalisaient à la fois les producteurs et les consommateurs. Il a également affirmé que les membres du Forum détenaient environ 70 % des réserves mondiales de gaz, un chiffre avancé par la partie russe. Les participants ont adopté la Déclaration de Moscou et, selon les médias russes, exprimé leur volonté de répondre collectivement aux crises gazières.
Le moment est politiquement favorable à ce message. Bruxelles maintient officiellement son objectif de mettre fin à la dépendance énergétique envers la Russie. Pourtant, le déficit des stocks européens donne une importance considérable à chaque cargaison disponible. Moscou cherche ainsi à se présenter comme un fournisseur fiable au moment même où les acheteurs européens paient un prix élevé pour diversifier leurs approvisionnements.
Il ne faut toutefois pas exagérer la capacité du Forum à agir comme un bloc uni. Ses membres ont des intérêts divergents, et sa composition inclut le Qatar et l’Iran, dont le conflit a endommagé les capacités d’exportation qatariennes. La constitution d’un « cartel » gazier coordonné est beaucoup plus difficile que dans le secteur pétrolier.
Perspectives : les 60 prochains jours
Scénario central : des prix élevés et volatils. Les cours restent élevés et réagissent fortement aux nouvelles diplomatiques en provenance du Golfe. Les réserves diminuent plus rapidement que d’habitude, laissant une marge de sécurité limitée à l’approche de février.
Scénario de choc : une nouvelle flambée des prix. Une vague de froid ou une nouvelle attaque contre le transport maritime pourrait pousser les cours au-delà de leurs récents sommets et déclencher des mesures d’urgence, notamment des réductions de consommation industrielle ou des achats groupés.
Scénario d’apaisement : la réouverture du détroit d’Ormuz. Une reprise vérifiable du trafic de GNL dans le détroit réduirait rapidement la prime de risque, même si la réparation des trains de liquéfaction qataris endommagés prendrait du temps.
Trois indicateurs méritent une attention particulière : le rythme hebdomadaire de prélèvement dans les réserves, les données sur le transit du GNL par le détroit d’Ormuz et la capacité des exportateurs américains à répondre à la demande supplémentaire.
Si les prix continuent d’augmenter, les pressions politiques en faveur d’un assouplissement des restrictions visant la Russie pourraient s’intensifier. Cet hiver sera donc aussi politique que matériel pour l’Europe.
Sources citées dans le texte original : informations de Reuters reprises par OGJ et OilPrice, Forbes, analyses de Goldman Sachs, Kpler, RIA Novosti et Interfax, du 22 au 28 octobre 2026.