 Geostrategic Media Political Commentary, Analysis, Security, Defense
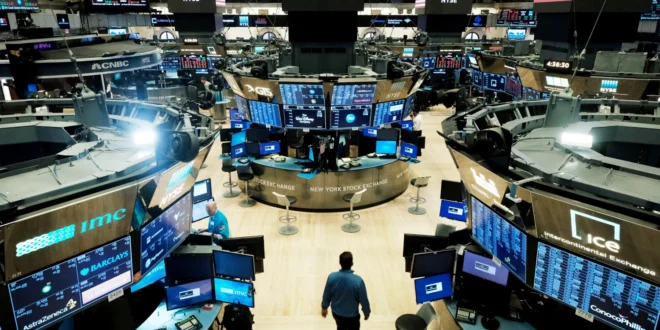

لا تقتصر التداعيات الاقتصادية للحرب مع إيران على أسعار النفط، بل تمتد إلى التضخم وأسعار الفائدة والعملات والأسهم والسندات وتدفقات الاستثمار الدولي، في وقت أصبحت فيه الانتخابات الأميركية عاملاً إضافياً في حسابات الأسواق المالية.
لطالما كانت الأسواق المالية الدولية شديدة الحساسية للتطورات السياسية في واشنطن. لكن المواجهة بين إيران وإسرائيل والولايات المتحدة أضافت بعداً جديداً إلى العلاقة بين السياسة الأميركية والاقتصاد العالمي.
فانتخابات التجديد النصفي في نوفمبر/تشرين الثاني 2026 تجري في وقت يمكن فيه للتطورات العسكرية في الخليج أن تؤثر في أسعار الطاقة وتوقعات التضخم وقرارات البنوك المركزية وحركة العملات واستراتيجيات الاستثمار.
والعلاقة بين المخاطر الجيوسياسية والأسواق المالية ليست جديدة. فالمستثمرون يحاولون استباق التداعيات الاقتصادية للقرارات السياسية قبل أن تظهر نتائجها بصورة كاملة. وعندما ترتفع احتمالات التصعيد العسكري، تبدأ الأسواق بإعادة تقييم المخاطر، سواء في العقود الآجلة للنفط أو التأمين البحري أو السندات الحكومية أو الأسهم أو العملات أو السلع الأساسية.
وتقدم المواجهة الحالية نموذجاً معقداً، لأن أسواق الطاقة ترتبط بصورة مباشرة وغير مباشرة بمعظم القطاعات الاقتصادية الرئيسية.
فارتفاع أسعار النفط يؤدي إلى زيادة تكاليف النقل والإنتاج، وقد يرفع مستويات التضخم في عدد كبير من الاقتصادات. كما أن ارتفاع أسعار الغاز الطبيعي ينعكس على توليد الكهرباء والإنتاج الصناعي واستهلاك الأسر.
وإذا استمرت هذه الضغوط، فقد تجد البنوك المركزية نفسها أمام صعوبة أكبر في خفض أسعار الفائدة، حتى عندما تبدأ مؤشرات النمو الاقتصادي في التراجع.
وتتمثل المعضلة هنا في ضرورة التمييز بين ارتفاع مؤقت للأسعار نتيجة اضطراب جيوسياسي وبين موجة تضخمية أوسع تتطلب تدخلاً نقدياً.
فرفع أسعار الفائدة لمواجهة تضخم ناتج عن اضطراب إمدادات الطاقة قد يؤدي إلى إضعاف النشاط الاقتصادي من دون أن يعيد فتح الممرات البحرية أو يعالج الخلل في الإمدادات. وفي المقابل، فإن السماح بترسخ التوقعات التضخمية قد يضعف مصداقية السياسات النقدية.
وتكتسب الولايات المتحدة أهمية خاصة لأن الدولار لا يزال محورياً في التجارة الدولية والمعاملات المالية والاحتياطيات النقدية العالمية.
وفي فترات عدم الاستقرار الجيوسياسي، قد يتجه المستثمرون إلى زيادة انكشافهم على الأصول المقومة بالدولار، وخصوصاً سندات الخزانة الأميركية. غير أن هذه العلاقة ليست تلقائية دائماً، إذ يمكن للمخاوف المتعلقة بالسياسة المالية والعجز الحكومي والتضخم والانقسامات السياسية أن تؤثر في قرارات المستثمرين بصورة مختلفة.
وتضيف الانتخابات طبقة أخرى من عدم اليقين. فتغير السيطرة على الكونغرس قد يعقد مفاوضات الموازنة، ويزيد الرقابة على الإنفاق الدفاعي، ويؤثر في الأولويات التشريعية المتعلقة بالضرائب والتجارة والبيئة التنظيمية والإنفاق الفيدرالي.
وسيراقب المستثمرون نتائج الانتخابات، لكنهم سيراقبون أيضاً انعكاساتها على الاستقرار المالي والسياسات الاقتصادية الأميركية.
ومن أبرز التداعيات المالية المباشرة للحرب احتمال استمرار علاوة المخاطر الجيوسياسية في أسواق الطاقة.
فحتى إذا ظل الإنتاج النفطي مستقراً نسبياً، فإن الغموض المحيط بأمن مضيق هرمز يمكن أن يرفع أسعار العقود الآجلة وتكاليف التأمين على الشحنات التجارية.
وكلما طال أمد عدم اليقين، زادت احتمالات انتقال تكاليف المخاطر إلى الشركات والمستهلكين والقطاعات الاقتصادية المختلفة.
أما أسواق الأسهم، فتتفاوت انعكاساتها بحسب طبيعة النشاط الاقتصادي. فقد تستفيد شركات الطاقة من ارتفاع أسعار السلع، شريطة استمرار عمل منشآتها وطرق التصدير. في المقابل، قد تواجه شركات الطيران والنقل البحري والصناعة ضغوطاً نتيجة ارتفاع تكاليف التشغيل.
كما ستضطر المؤسسات المالية إلى إعادة تقييم الجدارة الائتمانية للمقترضين المعرضين لمخاطر المنطقة، فيما قد تتأثر قطاعات السياحة والضيافة إذا أدى التصعيد إلى تراجع حركة السفر والاستثمار.
وتتعرض المراكز المالية الخليجية بدورها لاختبار مهم. فقد أصبحت دبي وأبوظبي مراكز دولية للتجارة والتمويل والخدمات والاستثمار، بينما تسعى الرياض إلى تعزيز موقعها بوصفها وجهة متنامية لرؤوس الأموال والشركات العالمية.
أما الدوحة، فقد عززت موقعها في شبكة العلاقات المالية والطاقة الدولية.
وقد يؤدي استمرار الحرب إلى تعقيد هذه الطموحات حتى في غياب أضرار مادية مباشرة. فالمستثمرون يقيّمون البيئة التنظيمية، وأمن الأصول والموظفين، وتوافر التأمين، وموثوقية خطوط النقل والإمداد.
إن استمرار الانطباع بوجود مخاطر أمنية مرتفعة يمكن أن يؤثر في القرارات الاستثمارية قبل وقوع أي أضرار فعلية.
كما تواجه البنوك الدولية مخاطر غير مباشرة، نظراً إلى العلاقات المالية بين الصناديق السيادية الخليجية والمصارف الإقليمية والشركات متعددة الجنسيات والمستثمرين الدوليين.
وقد يؤدي تدهور البيئة الإقليمية إلى زيادة تقلبات الأسواق، وتعقيد المعاملات العابرة للحدود، ودفع بعض المستثمرين إلى تأجيل التزاماتهم المالية.
أما الاقتصادات الناشئة، فهي الأكثر عرضة لمزيج من ارتفاع أسعار الطاقة وقوة الدولار. فالدول المعتمدة على استيراد النفط والغاز قد تواجه تدهوراً في موازينها الخارجية، في الوقت الذي تؤدي فيه زيادة تكاليف الاقتراض إلى تفاقم الضغوط على الموازنات العامة.
وتبرز أوروبا بوصفها حالة خاصة، حيث يمكن لارتفاع أسعار الطاقة أن يضعف القدرة التنافسية للصناعة الأوروبية ويعقد قرارات البنك المركزي الأوروبي بشأن السياسة النقدية.
وفي آسيا، يتعين على الاقتصادات الكبرى الموازنة بين ضرورة تأمين واردات الطاقة وتداعيات التقلبات المالية العالمية.
أما الصين، فتحتل موقعاً مهماً في هذه المعادلة، باعتبارها مستورداً رئيسياً للطاقة وشريكاً تجارياً واسع النفوذ. ولدى بكين مصلحة واضحة في منع استمرار اضطراب إمدادات الخليج، كما يمكنها توظيف علاقاتها الاقتصادية والدبلوماسية لتعزيز حضورها في المنطقة.
لكن النفوذ الدبلوماسي لا يعفي الاقتصاد الصيني من التعرض لتقلبات أسعار الطاقة العالمية.
وقد تؤثر الانتخابات الأميركية في الطريقة التي تقرأ بها الأسواق مستقبل المواجهة. فإذا واجهت الإدارة قيوداً داخلية أكبر، فقد ترتفع التوقعات المتعلقة بالمسار الدبلوماسي وخفض التصعيد. أما إذا استمرت العمليات العسكرية في ظل دعم سياسي ومؤسسي واسع، فقد تستعد الأسواق لفترة أطول من عدم اليقين الجيوسياسي.
لكن أياً من هذه السيناريوهات لا يمكن اعتباره نتيجة حتمية، لأن سلوك إيران وإسرائيل ودول المنطقة سيظل مؤثراً في اتجاه الأزمة.
وثمة مسألة هيكلية تتعلق بالسياسة المالية الأميركية، إذ إن استمرار العمليات العسكرية يتطلب موارد مالية كبيرة، كما أن الإنفاق الدفاعي يتنافس مع الأولويات الداخلية الأخرى.
وسيلعب الكونغرس دوراً مهماً في تحديد حجم الإنفاق الفيدرالي وتوزيعه، وقد يؤدي الخلاف حول المخصصات الدفاعية إلى خلق حالة من عدم اليقين لدى شركات الصناعات الدفاعية والموردين والمؤسسات المرتبطة بالعقود الحكومية.
ومع ذلك، ينبغي ألا تخلط الأسواق المالية بين ردود الفعل الانتخابية قصيرة الأجل والتحول الجذري في السياسة الخارجية الأميركية. فالولايات المتحدة تمتلك التزامات أمنية ومصالح مؤسسية تتجاوز الدورات الانتخابية.
والخلاصة أن المخاطر الجيوسياسية أصبحت عنصراً مباشراً في عملية اتخاذ القرار المالي والاستثماري. فلم يعد ممكناً التعامل مع الخليج باعتباره مجرد منطقة بعيدة لا تتجاوز تداعيات اضطراباتها شركات الطاقة.
إن استقرار المنطقة يؤثر في التضخم والسياسة النقدية والديون السيادية وربحية الشركات وتدفقات الاستثمار العالمي.
ولهذا، ستراقب وول ستريت ما يحدث في واشنطن، لكنها لن تتوقف عند نتائج الانتخابات. فالسؤال الأهم هو ما إذا كانت المؤسسات الأميركية قادرة على بلورة استراتيجية متماسكة تقلل المخاطر في الخليج وتحافظ في الوقت نفسه على مصداقية الالتزامات الدولية الأميركية.
وفي نظام مالي مترابط، ستنعكس نتائج هذه المعادلة على الأسواق من نيويورك ولندن إلى دبي والرياض وسنغافورة وطوكيو.
المقال الخامس
ما بعد صناديق الاقتراع: الانتخابات الأميركية ومستقبل موازين القوى العالمية
لن تختبر انتخابات التجديد النصفي الأميركية المكانة السياسية للرئيس دونالد ترامب فحسب، بل ستكشف أيضاً حدود قدرة الولايات المتحدة على التوفيق بين مسؤولياتها الدولية وتوازناتها الداخلية في عالم يتجه بصورة متزايدة نحو تعددية مراكز القوة.
يشهد النظام الدولي مرحلة من التحولات الاستراتيجية التي لا تزال فيها القوة الأميركية كبيرة، لكنها أصبحت أكثر عرضة للمنافسة والتحدي.
فالولايات المتحدة لا تزال تمتلك قدرات عسكرية متقدمة، وموقعاً محورياً في النظام المالي الدولي، وشبكة واسعة من العلاقات الدبلوماسية والأمنية. غير أن الظروف السياسية الداخلية التي تمارس واشنطن من خلالها نفوذها تغيرت بصورة واضحة.
فالاستقطاب الداخلي والضغوط الاقتصادية والمنافسة مع الصين والصراعات في الشرق الأوسط كلها عوامل جعلت ممارسة القيادة الأميركية الدولية أكثر تعقيداً.
وتشكل انتخابات التجديد النصفي في الثالث من نوفمبر/تشرين الثاني 2026 محطة مهمة في هذا التحول. فعلى الرغم من أنها لا تتعلق بانتخاب رئيس جديد، فإنها ستحدد تركيبة الكونغرس خلال العامين الأخيرين من الولاية الرئاسية الثانية لدونالد ترامب.
وتتجاوز تداعياتها حدود الأجندة التشريعية الداخلية، لأن السيطرة على الكونغرس تؤثر في الإنفاق الدفاعي والمساعدات الخارجية والعقوبات والسياسة التجارية وقدرة الإدارة على الحفاظ على التزاماتها الدولية.
وتقدم المواجهة مع إيران أوضح مثال على هذا الترابط.
فقد وضعت الحرب الولايات المتحدة في قلب أزمة أمنية إقليمية تتداخل فيها الملفات النووية والممرات البحرية والطاقة وأمن الحلفاء والتوازنات العسكرية.
كما أظهرت أن التفوق العسكري لا يعني بالضرورة القدرة على التحكم في النتائج السياسية النهائية للصراعات.
فقد تمتلك واشنطن القدرة على تنفيذ عمليات عسكرية متقدمة، لكن الوصول إلى تسوية إقليمية مستدامة يتطلب ترتيبات سياسية تأخذ في الاعتبار مصالح ومخاوف أطراف متعددة.
ولا يمكن فهم إيران من خلال بنيتها العسكرية وحدها، كما لا يمكن فصل إسرائيل عن متطلباتها الأمنية، أو التعامل مع دول الخليج باعتبارها مجرد امتدادات جغرافية للسياسة العسكرية الأميركية.
فلكل طرف أولوياته الاستراتيجية ومصالحه الاقتصادية وشبكة علاقاته الدبلوماسية.
وتفتح هذه الحقيقة المجال أمام القوى الدولية الأخرى لتوسيع حضورها.
وتحتل الصين موقعاً متقدماً في هذا السياق، نظراً إلى مصالحها في تأمين إمدادات الطاقة والحفاظ على علاقاتها التجارية مع مختلف دول الخليج.
فالعلاقات الاقتصادية الواسعة التي تربط بكين بالعواصم الإقليمية تمنحها قنوات دبلوماسية مهمة، كما أن موقعها الدولي يتيح لها التواصل مع أطراف تتسم علاقاتها بواشنطن بالتوتر.
وقد تسعى الصين إلى توظيف الأزمة لإظهار أهمية الدبلوماسية والاعتماد الاقتصادي المتبادل، وتعزيز صورتها بوصفها قوة دولية قادرة على التواصل مع مختلف الأطراف.
لكن النفوذ الصيني له حدود واضحة. فالحضور التجاري والاقتصادي لا يعني بالضرورة القدرة أو الرغبة في توفير الضمانات الأمنية والعسكرية التي تقدمها الولايات المتحدة لبعض شركائها.
وتدرك الحكومات الخليجية هذا الفارق جيداً، ولذلك قد تسعى إلى تنويع علاقاتها الاستراتيجية من دون التخلي عن منظومة التعاون الأمني الأميركي التي شكلت أحد أعمدة الدفاع الإقليمي لعقود.
أما روسيا، فلديها مصالح مهمة في التوازنات الإقليمية من خلال علاقاتها مع إيران، واتصالاتها الدبلوماسية مع دول الخليج، وموقعها في أسواق الطاقة الدولية.
وقد تمنحها هذه العلاقات فرصاً لتعزيز نفوذها السياسي والاقتصادي، لكن التزاماتها العسكرية والاقتصادية الخاصة تفرض قيوداً على قدرتها على التحول إلى بديل أمني شامل للولايات المتحدة في المنطقة.
وتحتل تركيا موقعاً مختلفاً في هذه المعادلة. فعضويتها في حلف شمال الأطلسي، وقدراتها العسكرية، وعلاقاتها مع القوى الغربية والشرق أوسطية، تمنحها مساحة لممارسة سياسة خارجية لا تعتمد بصورة كاملة على واشنطن أو أي قوة دولية أخرى.
وقد تصبح أنقرة أكثر أهمية في المرحلة المقبلة، خصوصاً إذا سعت دول الخليج إلى توسيع هامش استقلالها الاستراتيجي وتعزيز التعاون الدفاعي والدبلوماسي الإقليمي.
أما الاتحاد الأوروبي، فيواجه تحدياً مختلفاً، نظراً إلى مصالحه الاقتصادية الواسعة في الخليج وتعرضه لاضطرابات الطاقة والملاحة والتجارة الدولية.
لكن الاختلافات بين الحكومات الأوروبية بشأن الدفاع والعلاقات مع إسرائيل والتعامل مع إيران واستخدام القوة العسكرية قد تعقد إمكانية بلورة استراتيجية أوروبية موحدة.
وقد تؤدي الانتخابات الأميركية إلى تعزيز هذه الاتجاهات إذا شعرت الدول الحليفة والشريكة بأن السياسة الخارجية الأميركية أصبحت أكثر ارتباطاً بالحسابات الانتخابية قصيرة الأمد.
فهذا الشعور قد يشجع الحكومات على توسيع خياراتها الدبلوماسية وتطوير شراكات اقتصادية ودفاعية بديلة.
ولا يعني ذلك اختفاء النفوذ الأميركي، بل يشير إلى تحول تدريجي في طريقة تعامل الدول مع اعتمادها على واشنطن.
وتتصل هذه التحولات بمفهوم الاستقلال الاستراتيجي، الذي أصبح أكثر أهمية في الحسابات الخليجية.
فالسعودية والإمارات استثمرتا بصورة كبيرة في تنويع الاقتصاد وتعزيز العلاقات الدولية، وتحتاج استراتيجياتهما التنموية إلى الوصول إلى رؤوس الأموال والتكنولوجيا والأسواق التجارية وشبكات الطاقة العالمية.
وبالتالي، فإن قراراتهما الدبلوماسية ستتأثر بصورة متزايدة بالحاجة إلى الموازنة بين العلاقات مع واشنطن وبكين وموسكو والعواصم الأوروبية والقوى الإقليمية.
وينطبق الأمر نفسه على قطر، التي يرتبط نفوذها الدولي بصادرات الطاقة وشبكة علاقاتها الدبلوماسية وقدرتها على الوساطة.
كما تسعى الكويت والبحرين إلى الحفاظ على الاستقرار الإقليمي وحماية المصالح التجارية والبحرية في الخليج.
ومن غير المرجح أن تتجه الحكومات الخليجية إلى استبدال حليف دولي بآخر بصورة كاملة، بل قد تعمل على بناء شبكة أكثر تنوعاً من العلاقات تقلل تعرضها لقرارات أي قوة دولية واحدة.
وبالنسبة إلى واشنطن، فإن هذا التحول يمثل تحدياً وفرصة في الوقت نفسه.
فوجود دول خليجية أكثر استقلالاً من الناحية الاقتصادية والدبلوماسية لا يعني بالضرورة تراجع التعاون معها، بل قد يجعلها شركاء أكثر قدرة على المشاركة في المبادرات الأمنية والإقليمية.
لكن الحفاظ على النفوذ الأميركي سيتطلب من واشنطن استيعاب المصالح الخليجية بدلاً من توقع الاصطفاف التلقائي مع كل عناصر سياستها الإقليمية.
كما سيتحدد مستقبل القوة الدولية من خلال العلاقة بين المواجهة العسكرية والاعتماد الاقتصادي المتبادل.
لقد أظهرت الحرب مع إيران أن أمن الممرات البحرية واستقرار إمدادات الطاقة وعمل الأسواق المالية الدولية قضايا لا يمكن فصلها عن البيئة الجيوسياسية الأوسع.
ولا تستطيع أي قوة اقتصادية كبرى عزل نفسها بالكامل عن تداعيات هذه التطورات.
وبالتالي، فإن الانتخابات الأميركية ستكشف طبيعة القيود السياسية الداخلية التي ستعمل ضمنها السياسة الخارجية الأميركية خلال المرحلة المقبلة.
لكنها لن تحسم المنافسة بين واشنطن وبكين، ولن تحدد مستقبل إيران، ولن تنهي الخلافات الأمنية بين إسرائيل وخصومها الإقليميين.
إنها ستؤثر، مع ذلك، في البيئة السياسية التي ستُدار ضمنها هذه الملفات.
ويتمثل السؤال المركزي في السياسة الدولية خلال المرحلة المقبلة في ما إذا كانت الولايات المتحدة قادرة على تكييف قيادتها الدولية مع عالم أصبحت فيه القوى الإقليمية والدولية الأخرى تمتلك مساحة أوسع للمناورة الاقتصادية والدبلوماسية.
فالتحدي لم يعد مقتصراً على الحفاظ على النفوذ الأميركي، بل أصبح يتعلق بكيفية ممارسة هذا النفوذ في نظام دولي تتوزع فيه القوة بصورة متزايدة بين مراكز متعددة.
وسيكون الشرق الأوسط أحد أهم الميادين التي ستظهر فيها نتائج هذا التحول.
فالنظام الإقليمي المقبل سيتشكل من خلال التفاعل بين القوة العسكرية الأميركية، والحسابات الاستراتيجية الإيرانية، والأولويات الأمنية الإسرائيلية، والطموحات الاقتصادية الخليجية، والحضور الدبلوماسي المتنامي للقوى الدولية الأخرى.
إن صناديق الاقتراع في الولايات المتحدة لن تحدد وحدها شكل النظام الدولي المقبل، لكنها ستؤثر في قدرة واشنطن على المشاركة في صياغته وتوجيه مساراته.
وفي عالم تتعدد فيه مراكز القوة والنفوذ، ربما لم يعد السؤال الأكثر أهمية هو ما إذا كانت الولايات المتحدة ستظل قوة مؤثرة، بل كيف ستختار ممارسة نفوذها في نظام دولي أكثر تعقيداً وتنافسية.
ختام السلسلة
تقدم هذه المقالات الخمسة قراءة مترابطة للتأثيرات الدولية للانتخابات الأميركية، من الحرب مع إيران والتوازنات الأمنية في الخليج، إلى أسواق النفط والغاز والمال، وصولاً إلى مستقبل النظام الدولي وتعدد مراكز القوة.
جيوستراتيجيك ميديا – قسم التحليل السياسي والاستراتيجي